

「最近、実家の親が少し物忘れが増えた気がする……」
「もし今、親が倒れたら、どこの銀行にいくら預金があるのか全くわからない……」
親の老後が現実味を帯びてきたとき、多くの人が直面する不安の一つに「お金の問題」があります。
とはいえ、「親にお金の話をするなんて、遺産を当てにしているみたいで気が引ける」「『まだボケてない!』と怒らせてしまうかも」と、先延ばしにしたくなる気持ちはとてもよく分かります。
ただ、この問題は親が元気で判断力がしっかりしている「今」でなければ、打てる手が限られてしまいます。
そこで先に結論をお伝えします。
- 認知症と診断されただけで口座が自動的に止まる、と決まっているわけではありません。ただし、預金を引き出すには原則として「本人の意思確認」が必要で、それが難しくなると家族でもお金を引き出せなくなります(いわゆる「口座凍結」)。
- 備えの基本は3ステップ。①親のお金の全体像を最低限つかむ、②凍結に備える方法を親と選ぶ、③親の機嫌を損ねない切り出し方で話す。
- 備えの選択肢の多くは、親の判断能力が十分なうちにしか使えません。
公的なデータや資料をもとに、お金の問題に対する備えについて、順番に見ていきましょう。


相続・終活・介護・実家売却・空き家問題など、無料で相談してみませんか?
 お客様満足度 98%以上
最適な専門家のご紹介が無料
終活『対策資料』プレゼント
なぜ今?認知症の増加と「口座凍結」の実態
認知症の高齢者は、2040年に約584万人の見込み
厚生労働省が公表した推計(九州大学の研究)によると、65歳以上の認知症の人は、2022年の約443万人(有病率12.3%)から、2040年には約584万人(同14.9%)に増える見込みです。高齢者の約7人に1人にあたります。
認知症及び軽度認知障害(MCI)の高齢者数と有病率の将来推計
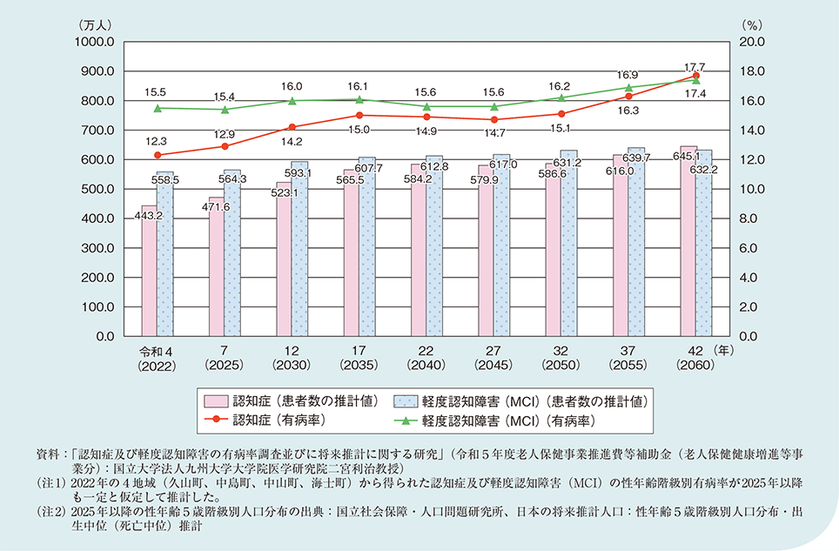
| 年 | 認知症の高齢者数 | 軽度認知障害(MCI)の高齢者数 |
|---|---|---|
| 2022年 | 約443万人 | 約559万人 |
| 2025年 | 約472万人 | 約564万人 |
| 2040年 | 約584万人 | 約613万人 |
出典:「図1-2-2-6 認知症及び軽度認知障害(MCI)の高齢者数と有病率の将来推計」(内閣府)
※2025年の有病率が今後も一定と仮定した推計です。MCIは、物忘れなどはあるものの日常生活は自立していて、認知症とは診断されない状態を指します。
認知症とMCIを合わせた有病率は、2022年時点で約28%。「誰もが認知症になり得る」という前提で備えておくことが、現実的な考え方といえます。
「口座凍結」とは?銀行は「本人の意思確認」を重視している
「口座凍結」は法律上の用語ではなく、一般に、本人の意思確認ができない状態になった預金者の口座から、払い出しなどが原則できなくなることを指して使われています。認知症の診断だけで一律に口座が凍結される制度ではありません。
全国銀行協会(全銀協)が2021年に公表した「金融取引の代理等に関する考え方」では、預金の払い出しには、顧客の財産を守る観点から、原則として預金者本人の意思確認が必要だと整理されています。家族であっても、この原則から外れることはできません。
本人の判断能力が低下し、成年後見制度も利用していない場合に、親族が代わりに取引を行うことは、同資料でも「極めて限定的な対応」とされ、成年後見制度の利用を求めるのが基本だとされています。
医療費の支払いなど、本人の利益になることが明らかな場合に、銀行が柔軟に対応しうるという考え方も示されていますが、あくまで銀行ごとの判断であり、確実に認められるものではありません。
出典:「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方について」(全国銀行協会)
親の預金の引出しなど、銀行に相談されたい方はこちら
預金者ご本人の意思確認ができない場合における預金の引出しに関するご案内資料の作成について | 全国銀行協会
凍結で家族が直面すること
口座から払い出しができなくなると、たとえば次のような事態が起こりえます。
- 親の入院費や介護施設の初期費用を、子どもが生活費から立て替えることになる
- 光熱費や施設費の支払いなど、親の口座を使った手続きに支障が出る
- 払い出しを続けるために、成年後見制度の利用が基本になる
医療費や介護費は、本来は親自身の財産から支払うべき費用です。親の意思がはっきりしている今のうちなら、将来の管理方法を親自身が選べます。
成年後見制度とは?利用者数と2026年の法改正
成年後見制度は、認知症などで判断能力が不十分な人に代わって、家庭裁判所が選んだ後見人などが財産管理や契約を行う制度です。
成年後見制度の利用者数は、2025年12月末時点で約26万人です(ここでいう利用者数は、成年後見・保佐・補助・任意後見の各制度の利用者を含む数です)。認知症の高齢者数と比べると、利用はまだ限られているのが現状です。
出典:「成年後見事件の概況-令和7年1月~12 月―」(裁判所)
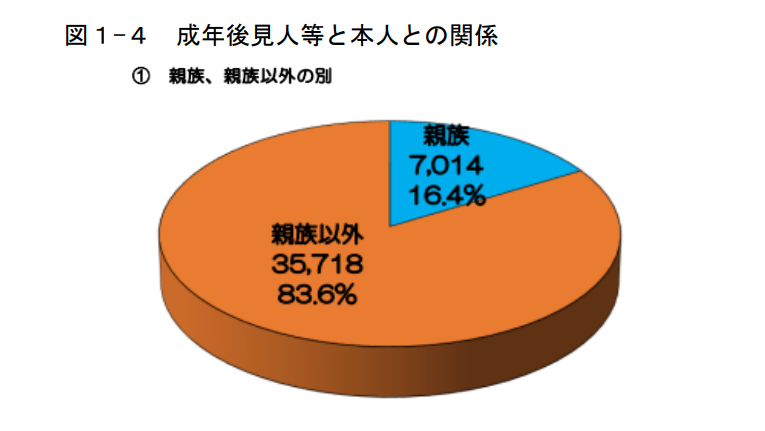
出典:同上
親族以外35,718件のうち、司法書士 33.5%(11,966件)、弁護士 24.9%(8,903件)、社会福祉士 20.4%(7,280件)
現行制度では、いったん始めると原則として本人が亡くなるまで続くとされ、後見人には家庭裁判所が選んだ人が就くため、家族が選ばれるとは限りません。
こうした使いにくさを見直すため、2026年6月に「民法等の一部を改正する法律」(令和8年法律第45号)が成立し、6月24日に公布されました。
- 後見・保佐の類型を廃止し、「補助」に一元化する
- 必要な範囲・期間に限って利用できるようにする(終わらせられる後見)
- 施行は公布日から2年6か月以内で、遅くとも2028年12月頃までの見込み
施行されるまでは現行の制度が適用されます。具体的な施行日は政令で決まるため、最新の情報は法務省の案内で確認してください。
出典:「「民法等の一部を改正する法律」(成年後見及び遺言の制度の見直し)について」(法務省)
お金の備え1:親のお金の全体像を「最低限」つかむ
「親の資産を把握する」といっても、1円単位まで聞き出す必要はありません。万が一のときに家族が慌てないための最低限の確認事項は、次の3つです。
① メインで使っている銀行口座と、通帳・カード・印鑑の保管場所
- 金融機関名と支店名:
年金の受け取りや口座振替に使っているメイン口座 - 通帳・キャッシュカード・印鑑の大まかな保管場所:
「あのタンスの引き出し」程度でOK
暗証番号は聞き出さない、預からないのが基本です。
子どもが親のカードで引き出すことは、本人の意思確認がない取引になり トラブルの元 になります。ただし、どこの銀行を利用しているかが分からないと、いざというときに手続きの入り口にも立てません。
メインの金融機関を把握しておくだけでも、手続きに取り掛かるスピードが変わります。
② 定期的な支出と、加入している保険
毎月の支出の全体像をふんわり把握し、特に民間の生命保険・医療保険は、保険会社名と保険証券の保管場所を確認しておきましょう。
入院や手術の際に給付金を請求できるように、「もしもの時に私が手続きできるようにしておきたい」と伝えると、親も開示しやすくなります。
③ 頼りにしている相談先
親が困ったときに頼る「人」の連絡先も大切な情報です。子どもが知らない親のネットワークを把握しておくと、トラブル時にもスムーズに専門家へバトンタッチできます。
- 長年お世話になっている「かかりつけ医(クリニック)」
- 確定申告や土地のことで相談している「税理士・行政書士」
- 昔からの友人で、何かと相談に乗ってくれる「キーパーソン」
チェックリスト
□ メインの銀行名と支店名
□ 通帳・カード・印鑑の保管場所
□ 加入している保険の会社名と証券の場所
□ かかりつけ医・相談できる専門家・友人の連絡先
お金の備え2:口座凍結に備える方法を知り、親と選ぶ
把握するだけでは、凍結そのものは防げません。判断能力が十分なうちに、「いざというとき誰が手続きできるか」を決めておくことが備えの中心です。主な方法は次の4つです。
方法① 銀行の代理人指名・任意代理人の届出
本人があらかじめ代理人を銀行に届け出る。全銀協の整理では、有効な代理権が付与され銀行が届出を受けている場合、代理人と取引できる。
- 利用時期
本人の判断能力が十分なうち - ポイント
制度の有無・名称・条件は銀行ごとに異なる。まず取引銀行の窓口で確認
方法② 任意後見契約
本人が元気なうちに、将来の後見人と任せる内容を公正証書で契約しておく。判断能力が低下したら、家庭裁判所が監督人を選んで開始する。
- 利用時期
本人の判断能力が十分なうち - ポイント
本人の意思を反映しやすい。契約は公証役場で行う
方法③ 家族信託
親(委託者)が、子など信頼できる人(受託者)に財産の管理・処分を託す契約。
- 利用時期
本人の判断能力が十分なうち - ポイント
設計は個別性が高く、費用もかかるため専門家への相談が前提
方法④ 法定後見(現行:後見・保佐・補助)
判断能力が低下した後に、家庭裁判所が後見人などを選任する。
- 利用時期
判断能力が低下した後 - ポイント
全銀協の整理でも、本人が意思確認できない場合の基本方針。2026年の改正で今後見直される
出典:
「認知症の親の口座が凍結されたら預金引き出しできる? 介護のための事前対策!?」(三井住友銀行)
「【比較表つき】家族信託と任意後見制度と法定後見制度を比較!」(中野相続手続センター)
どの方法を選ぶ?
- 親が元気で話し合える:
銀行の代理人制度、任意後見、家族信託は、対象となる財産や利用条件、代理できる手続きが異なります。いずれかを準備すれば全ての口座を自由に管理できるわけではないため、取引銀行や専門家に具体的な利用条件を確認しましょう - すでに判断能力の低下が心配:
できる手続きが限られるため、早めに地域包括支援センターなどに相談しましょう
相談先の目安
- 取引している銀行の窓口(代理人手続の有無を確認)
- 地域包括支援センター(市区町村が設置する高齢者の総合相談窓口)
- 公証役場(任意後見契約・公正証書)
- 弁護士・司法書士(任意後見・家族信託・成年後見の申立て)
実家など不動産も同じ。判断能力が落ちると契約が難しくなる
民法第3条の2では、意思能力を有しない状態でした法律行為は無効とされています。認知症の診断だけで契約が一律に無効になるわけではありませんが、契約時に意思能力を欠いていた場合、その法律行為は無効となることがあります。
実家の売却や住み替えを考えている場合は、本人の判断能力が十分なうちから準備しておくことが大切です。
出典:「民法 第3条の2|第三条の二・条文と要件・判例」(LawPlayer)
施設入居費用の原資となる財産をどう使うかも、「お金の備え」とセットで考えておきたいところです。
住まいに関する準備は、次の記事で詳しく解説しています。
お金の備え3:親の機嫌を損ねない!切り出し方「決め手の一言」3つ

「理由は分かったけれど、最初のひと言が出ない……」という方へ。親のプライドを傷つけず、警戒心を解くフレーズを3つ用意しました。
フレーズ①「最近、特殊詐欺や強盗のニュースが多くて心配だから…」
【使いやすさ:★★★★★】
世間のニュースを理由にする方法です。「守りたい」という気持ちが伝わるため、親も嫌な気持ちになりにくくなります。

最近、高齢者を狙った詐欺や強盗のニュースが多いじゃない?大切な書類や口座がどこにあるか、万が一のときのために私にも教えておいてもらえると安心なんだけどな。
フレーズ②「私も自分の老後資金を考え始めたから、参考に教えて」
【使いやすさ:★★★★☆】
親を「人生の先輩」として立て、アドバイスを求める方法です。

私もそろそろ自分の老後のことを考え始める年齢になってさ。お父さんたちは私たちの年齢のとき、どうやって備えてた?参考に教えてほしいな。
頼りにされると、人は悪い気がしないものです。親自身の経験談から、お金の使い方や価値観を自然に聞き出せます。
フレーズ③「もしもの時に私が困らないように、ノートに書いておいてくれると助かるな」
【使いやすさ:★★★★☆】
「親のため」ではなく、「私が困るから教えてほしい」と頼る方法です。

もしお母さんが急に入院したとき、私、どこの銀行に行けばいいか分からなくてパニックになっちゃいそうで。メモ書きだけでもノートに残しておいてくれると、すごく助かるんだけどな。
「子どものためになるなら」と思うと、親も重い腰を上げやすくなります。市販のエンディングノートを渡すきっかけにもなります。
まとめ:まずは「1つの口座の場所」を知ることから
親のお金の問題は、一度の帰省ですべて解決しようとすると、ほぼ失敗します。お互いに疲れて、険悪になりがちだからです。
- 認知症の高齢者は2040年に約7人に1人にあたる見込みで、誰にとっても他人事ではない
- 口座の払い出しには原則として本人の意思確認が必要で、それが難しくなると家族でも引き出せなくなる
- 備えの多くは、親の判断能力が十分なうちにしか使えない
まずは次の帰省や電話で、「決め手の一言を1つ試す」「メインの銀行名だけ聞く」といった小さな一歩から始めてみませんか? 大切なのは、親をコントロールしようとせず、「これからの親の人生を一緒に応援したい」という姿勢を見せることです。
専門スタッフの相談が無料

終活・相続・生前整理・不動産・介護・お墓・葬儀も、すべて相談無料!
何から始めればいいか分からない方
最適な専門家へ相談したい方
家族と揉めたくない方
参考資料・出典一覧